在資本市場熱度與波動交織的局勢下,國內資金額度正經歷一場關鍵的結構性轉向。隨著股市表現牽動資金走向,市場高度關注「股市旺、房市冷」所產生的資金排擠與磁吸效應。面對信用管制與銀行融資的雙重壓力,國內房市正式告別過去的大舉推案潮,迎來全面轉向「自住剛需」與「區域型推案」的全新洗牌期。
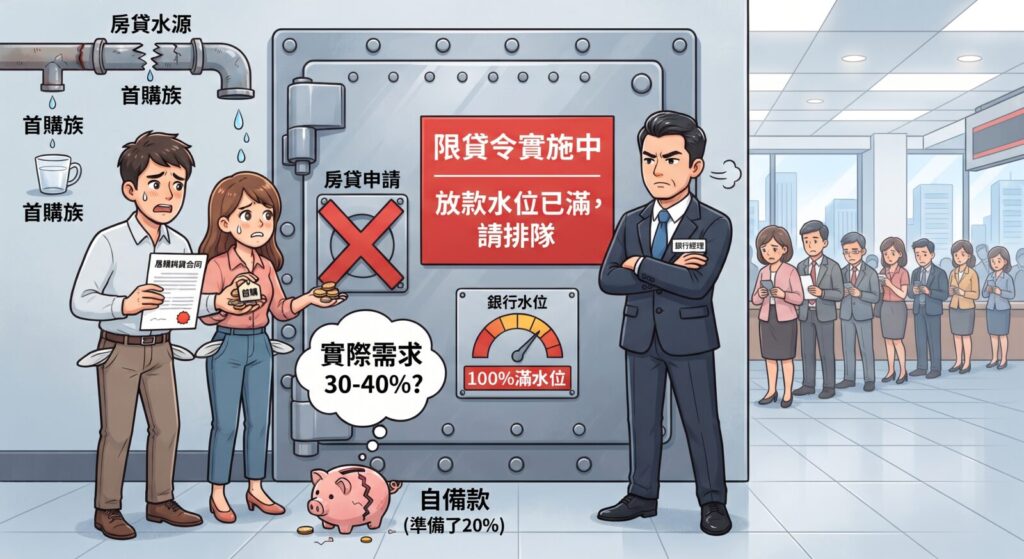
中央銀行第七波選擇性信用管制上路後,搭配銀行法第 72-2條不動產放款天線逼近滿水位,國內房市正式從熱絡轉向冷靜期。面對銀行端審查趨嚴、放款水位吃緊,市場普遍出現「核貸時間拉長」與「鑑價落差」現象。第一線房產專家與業者指出,當前首購與換屋族群在進場購屋時,面臨的已不僅是房價問題,更是資金調度的實戰考驗。

2026年上半年,台灣房地產市場走進了一場充滿矛盾的賽局。一方面,全台個人房地合一稅收以225億元穩居歷年同期第三高,看似基期厚實;另一方面,與去年同期相比5.1%的稅收衰退,則真實揭露了投機買盤在政策重拳下的退場事實。

2026 年台灣房市出現了極端分化的景象。一方面有媒體報導「建商哭了」、「新案苦賣兩年」的慘澹標題充斥媒體;另一方面,實價登錄的開價依然穩如泰山。這種「賣不掉卻不降價」的現象,常被民眾詬病為違背市場邏輯。然而,深入剖析台灣房地產的金融結構後會發現,這並非單純的貪婪,而是一場誰也賠不起的「信用保衛戰」。

隨著 2026 年房市指標「329 檔期」正式拉開序幕,受央行第七波信用管制滿周年及限貸令持續影響,全台房市已正式告別過去的全面噴發期。專家分析,今年的市場呈現「價緩跌、量盤整」的格局,買盤結構也從投機導向徹底轉為「自住剛需」。

根據國泰金控本月最新發布的最新「國民經濟信心」調查,台灣房市在 2026 年初陷入了極罕見的「意願雙低」格局。儘管台股站上歷史高位,民眾對景氣感到樂觀,但對於買房,超過 63% 的民眾認為「現在不是好時機」;有趣的是,也有 57% 的賣方認為「現在不是賣房時機」。

揮別了 2025 年的劇烈波動,2026 年初的台灣房市正式進入「硬著陸」後的修復期。根據最新各區重劃區成交數據顯示,截至 2026 年 1 月,全台房價呈現極端的分歧態勢:北部核心重劃區靠「剛需」撐住天花板,而過去幾年受台積電題材過度拉抬的中南部重劃區,則正經歷近年來最劇烈的價格修正。