 在資本市場熱度與波動交織的局勢下,國內資金額度正經歷一場關鍵的結構性轉向。隨著股市表現牽動資金走向,市場高度關注「股市旺、房市冷」所產生的資金排擠與磁吸效應。面對信用管制與銀行融資的雙重壓力,國內房市正式告別過去的大舉推案潮,迎來全面轉向「自住剛需」與「區域型推案」的全新洗牌期。
以下從資金流向、建商推案策略轉變與市場結構,深入剖析這波「資金大挪移」下的房市新常態。
一、 股市熱錢磁吸:資金在資本與不動產間的消長
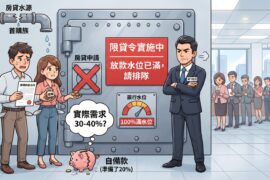
今年以來,整體資本市場(如台股)的熱度與波動交織,吸引大量資金投入尋求較高流動性的標的。相對而言,受到央行第七波選擇性信用管制及銀行不動產放款水位緊繃的影響,房地產市場的資金流動性明顯受限。
資金排擠效應顯現, 一部分原本可能流向不動產的資金與投資客,因看準資本市場的機會或受限於房貸審查趨嚴,轉而停泊在股市或其他流動性較佳的金融商品。
資產配置心態轉變,高資產族群與投資人對不動產的配置態度轉趨保守,不再盲目追價,使得整體房市的資金動能從過去的「全面擴張」轉為「精準防禦」。
二、 建商推案大洗牌:從百億指標大案轉向「自住剛需」
面對資金排擠與銀行土融、建融的嚴格控管,各大建商在推案規劃上也全面踩下煞車,策略出現顯著轉變。
1. 大型百億指標案縮減
過去動輒規模百億、指標性的大型預售案在北台灣明顯縮減。由於總價高、銷售期拉長,在目前買方觀望、貸款不易的環境下,建商若貿然推大案,將面臨巨大的資金沉澱與庫存壓力。
2. 少數指標建商撐場
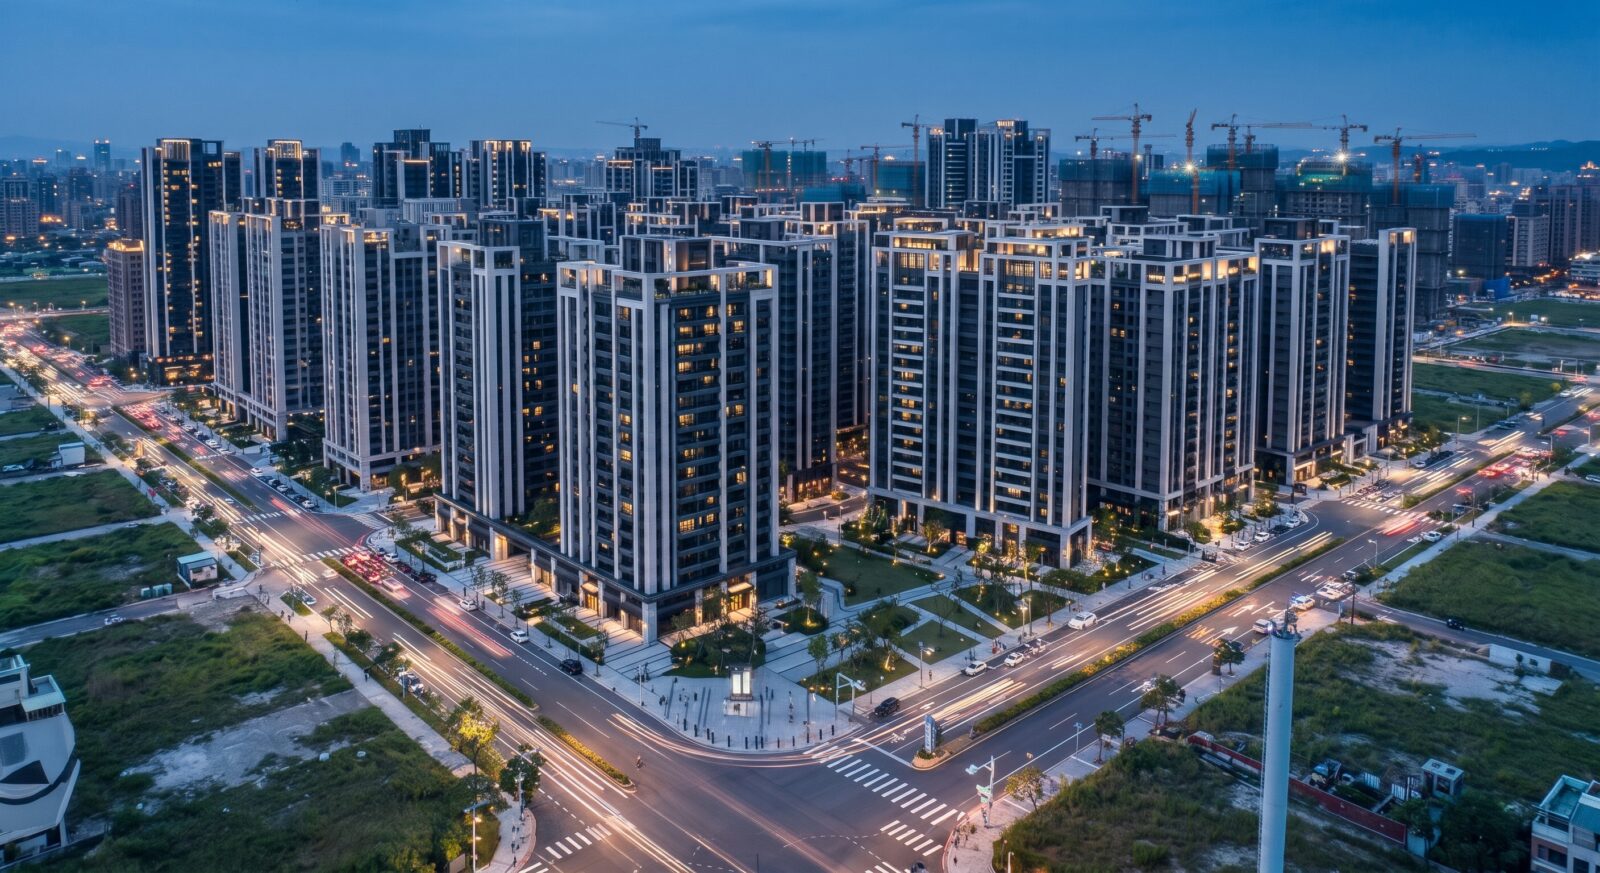
雖然整體推案量收斂,但市場並非全面停擺。部分實力雄厚的少數指標建商(如愛山林、茂德等)憑藉其規模優勢與品牌資源,持續在精華地段推出指標建案,成為撐起市場能見度的中流砥柱。
3. 全面回防「區域型、自住剛需」
多數中小型及大型建商紛紛將推案主力轉向總價相對親民、具備實質生活機能的區域型剛需產品。產品規劃也從過去的投資型小宅或大坪數豪宅,轉為鎖定首購族、區域換屋族的實用型中小坪數物件,以確保低風險、高去化率。
三、 市場展望:理性回歸與結構調整的契機
這波「股市旺、房市冷」所帶動的資金效應,表面上讓房市成交量能降溫,但從產業結構來看,也同步逼使建商與市場進行理性修正。
買賣雙方價格拉鋸, 建商因資金壓力而不再盲目創高價,買方則在股市獲利與資產配置的雙重考量下,擁有更多議價空間。
市場走向專業分工,當炒作資金退場,房市正式回歸「產品力」與「地段價值」的競爭。對於真正有居住需求的消費者而言,這反而是能以較合理價格挑選優質物件的冷靜期。
在資金排擠效應與政策控管未鬆綁前,「推案保守、剛需當道」預期將成為支撐房市度過轉型期的核心主旋律。