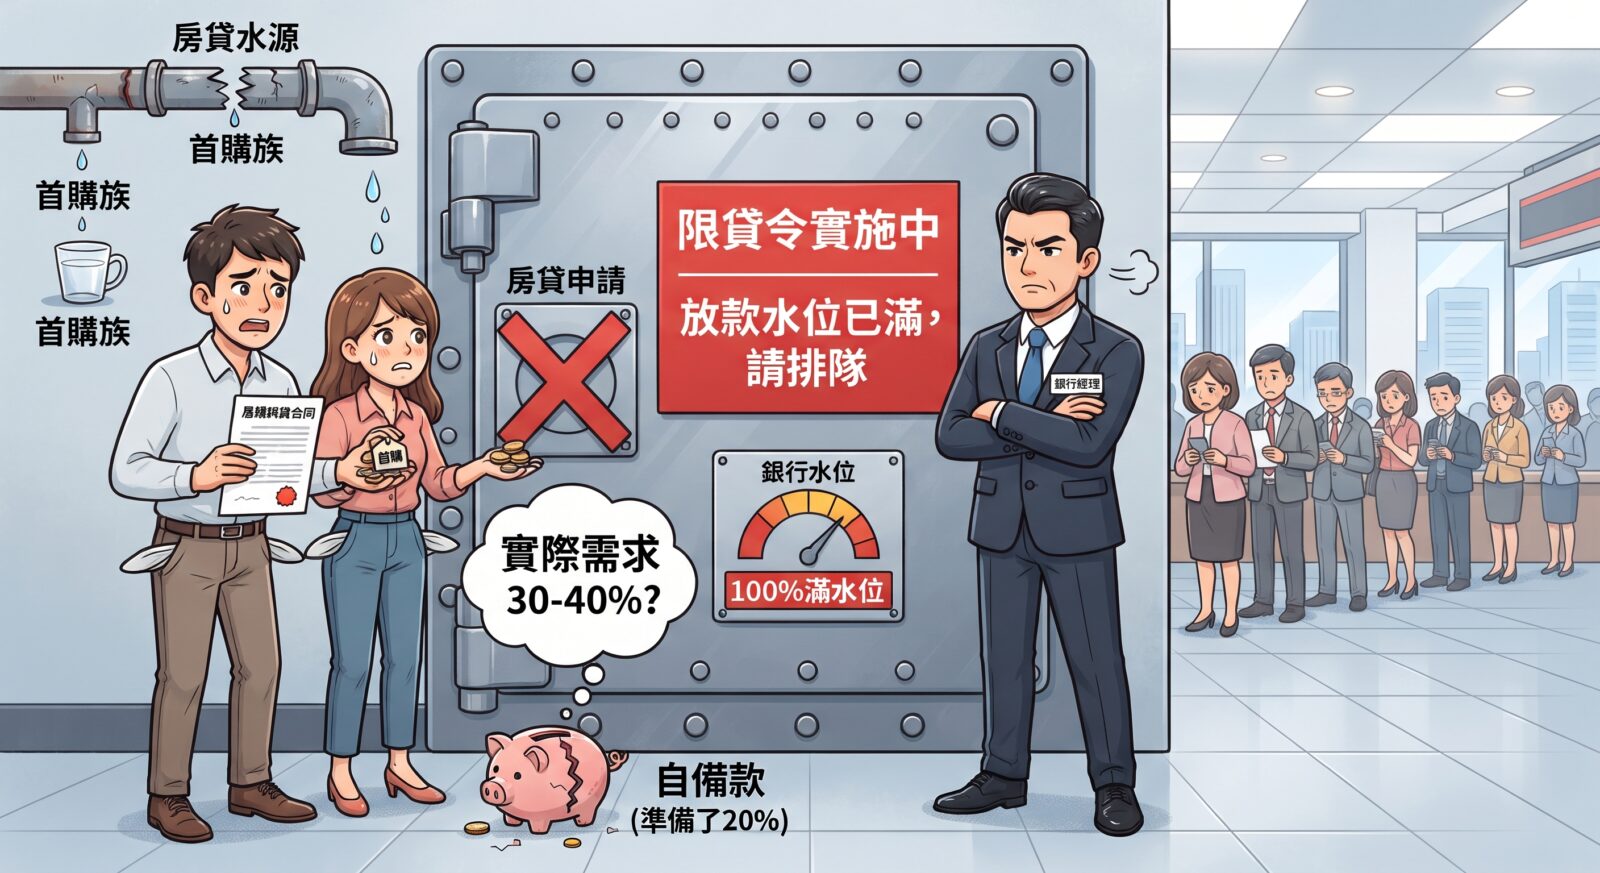
 中央銀行第七波選擇性信用管制上路後,搭配銀行法第 72-2條不動產放款天線逼近滿水位,國內房市正式從熱絡轉向冷靜期。面對銀行端審查趨嚴、放款水位吃緊,市場普遍出現「核貸時間拉長」與「鑑價落差」現象。第一線房產專家與業者指出,當前首購與換屋族群在進場購屋時,面臨的已不僅是房價問題,更是資金調度的實戰考驗。
銀行審查緊縮 衍生「隱性限貸」與自備款缺口
近期不少透過仲介成交的買方陸續反應,向銀行申請房貸時,不僅核貸成數不如預期,審查與排撥時間也明顯拉長。業界分析,主因在於多數銀行不動產授信額度逼近法定上限,審查標準轉趨保守。
資深房產從業人員指出,實務上最常遇到的困境在於「銀行鑑價跟不上成交價」。若民眾以預期8成貸款進行財務規劃,但銀行鑑價較低導致實際核貸成數縮水,買方往往必須短時間內補足數十萬甚至數百萬元的自備款差額。若資金籌措不及,恐衍生違約風險。
專家建議:購屋族應預留三成自備款、拉長作業期
針對當前市況,市場專家提出三點觀察與建議:
-
拉高自備款預備金: 建議自住購屋族在財務規畫上,將自備款水位由過去的兩成拉高至三成以上,避免因貸款成數不如預期而陷入財務危機。
-
預先評估與確認貸款: 在簽訂買賣契約前,務必先向往來銀行或專業房貸專員評估授信條件與收件狀況,並在合約中妥善規劃處理條文。
-
換屋族留意切結期限: 針對名下已有房產的換屋族,在適用政策性貸款或相關協處措施時,需特別留意合約規範與期限壓力,避免違約。
隨著市場買氣回歸理性,專家認為,在銀行放款緊縮局勢未解前,買賣雙方能維持更長的拉鋸與磋商空間,但購屋族自身的資金流向與風險控管,將是現階段進場的最大關鍵。