記者黃仁杰/編譯
全球AI基礎設施競賽持續升溫,也讓過去相對不受矚目的半導體封裝成為新一輪產業競爭焦點。隨著AI晶片需求超過現有先進封裝產能,從輝達、AMD到台灣封測業者都加速擴產,設備商也陸續開發新工具,希望搶進這個快速成長的市場。
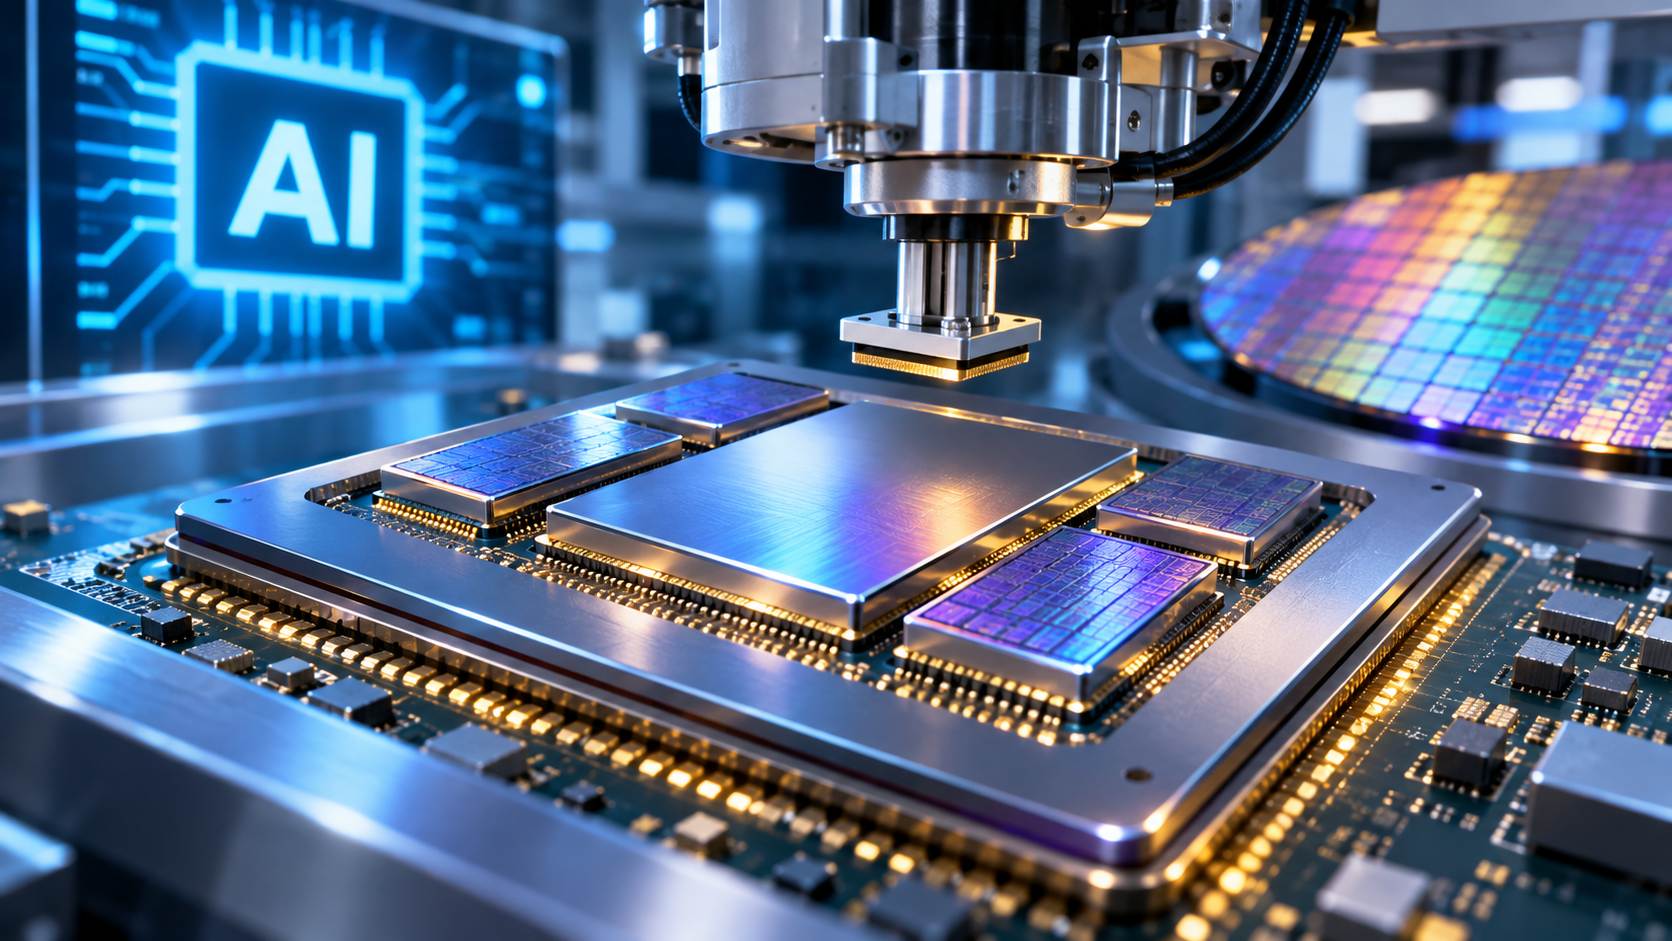
前英特爾執行長季辛格(Pat Gelsinger)近日在台北表示,過去封裝一直是晶片產業「不用太擔心」的一環,但如今情況已完全不同。他估計,未來先進封裝最高可能占一顆晶片產品價值的一半,原因是現今部分GPU與CPU已整合10顆以上晶片,有些甚至多達20顆。
研究機構Yole Group預估,2026年先進封裝營收將首度超越傳統封裝,相關資本支出則可望逼近280億美元。
台積電CoWoS居主導地位
目前全球最先進的先進封裝市場,仍由台積電主導,其中最具代表性的就是CoWoS(Chip-on-Wafer-on-Substrate)技術。
CoWoS能把處理器、記憶體等不同矽晶片整合到共同基板上,讓各元件以更高速度互相傳輸資料,目前廣泛應用於輝達、AMD、博通,以及自行開發AI晶片的雲端服務商。
不過,台積電先進封裝產能持續吃緊,也讓部分晶片設計業者開始尋找第二供應來源。
知情人士透露,輝達正提供數十億美元融資,協助日月光投控旗下矽品精密(SPIL)擴充CoWoS封裝產能,資金將用於新增廠房與設備。
輝達未回應相關消息,日月光則表示,不評論涉及客戶的市場傳聞。
晶片效能提升不再只靠製程微縮
先進封裝快速升溫,也反映半導體製造模式正在發生根本變化。
過去封裝的主要功能,是保護晶片並提供與電路板連接所需的電性介面;如今,越來越多晶片設計商改用先進封裝,把處理器、記憶體與其他晶粒整合進單一封裝,讓整套系統以更高效率共同運作。
背後原因之一,是單純依靠縮小製程、增加電晶體數量來提高效能,已變得愈來愈困難且昂貴。
對AI晶片而言,這項轉變尤其重要。大型AI模型需要在處理器與鄰近記憶體之間快速移動大量資料,提升資料傳輸效率,就能加快模型訓練與推論速度。
力成押注面板級封裝
台積電產能吃緊,也為其他封裝業者創造機會。
力成科技董事長蔡篤恭先前表示,目前「所有人都在尋找台積電以外的解決方案」,客戶並不希望完全依賴單一供應商。
力成目前押注面板級封裝(Panel-Level Packaging),改用較大的矩形面板取代傳統圓形晶圓作為封裝平台。
這種方式一次可以容納更多晶片,並減少材料浪費,在AI處理器尺寸持續放大、封裝結構愈來愈複雜的情況下,具有潛在成本與產能優勢。
力成目前正與AMD、博通合作驗證相關技術,希望證明面板級封裝能夠支援大型AI與高效能運算晶片。
力成資深副總經理林文仁表示,目前客戶最在意的仍是產能,市場正在等待公司進一步提高量產能力。
力成也計畫與博通在新加坡成立先進封裝合資公司,投資金額約4億美元,最快2028年開始生產。
台積電也開發CoPoS
面對大型AI晶片需求,台積電同樣正在開發面板型封裝技術CoPoS(Chip-on-Panel-on-Substrate)。
台積電今年4月表示,CoPoS試驗線已經建置完成,預計未來數年內開始生產。不過,現階段CoWoS仍是台積電AI先進封裝的主要技術。
AMD也已宣布在台灣半導體產業投資超過100億美元,其中包括與日月光、矽品及力成在先進封裝領域合作。
AMD執行長蘇姿丰10月在台北表示,CoWoS與先進封裝對公司未來高效能運算非常重要,台積電仍是AMD的重要合作夥伴,但整體產業確實需要更多先進封裝產能。
Microsoft Azure硬體主管Rani Borkar也表示,面板級封裝有機會降低大型AI晶片封裝時的材料浪費,但微軟目前尚未決定是否或何時導入。
設備商也搶進先進封裝
先進封裝投資熱潮同時為半導體設備商帶來新的市場。
過去設備業者主要聚焦在晶圓前段製程,也就是在矽晶圓上製作電路;先進封裝則屬於後段製程,負責把晶片、記憶體與其他元件整合成最終高效能產品。
東京威力科創台灣區總裁中間誠治表示,先進封裝市場雖然規模仍小於傳統晶圓製造設備,但成長速度明顯更快。
應用材料副總裁Sree Kesapragada則預期,包括面板級封裝在內的先進封裝市場,未來3至5年就可能出現明顯成長。
來源:路透社

—
本篇文章授權來源:科技島