記者黃仁杰/專題報導
IC設計大廠聯發科(2454)2026年第三季合併營收達1,680.57億元,季增10.43%、年增18.27%,創下歷史新高,並超越原先財測上緣1,598億元。9月營收則為553.99億元,月減13.69%、年增1.97%,累計前三季營收達4,693.91億元,年增5.30%。隨著旗艦手機晶片進入新一代製程,加上資料中心AI需求擴大,聯發科除了推出採用台積電2奈米製程的天璣9600 Pro,也規劃於第四季量產首款AI加速器ASIC,持續擴大手機以外的運算業務。
公司簡介:
聯發科技(MediaTek)成立於1997年,總部位於新竹科學園區,是台灣重要的IC設計公司,主要從事系統單晶片(SoC)研發與設計,產品涵蓋智慧型手機、智慧家庭、無線通訊、車用電子及高效能運算等領域。
聯發科採無晶圓廠(Fabless)經營模式,專注晶片設計,並委託晶圓代工業者生產。公司早期以光碟機晶片及消費性電子產品起家,逐步擴大至手機通訊及智慧裝置市場,近年則持續投入生成式AI、車用運算及資料中心晶片開發。
公司項目:
聯發科核心業務涵蓋智慧型手機晶片、智慧裝置平台、網路通訊及運算晶片,其中天璣系列是主要旗艦手機處理器產品,整合CPU、GPU、AI運算單元及5G通訊技術。
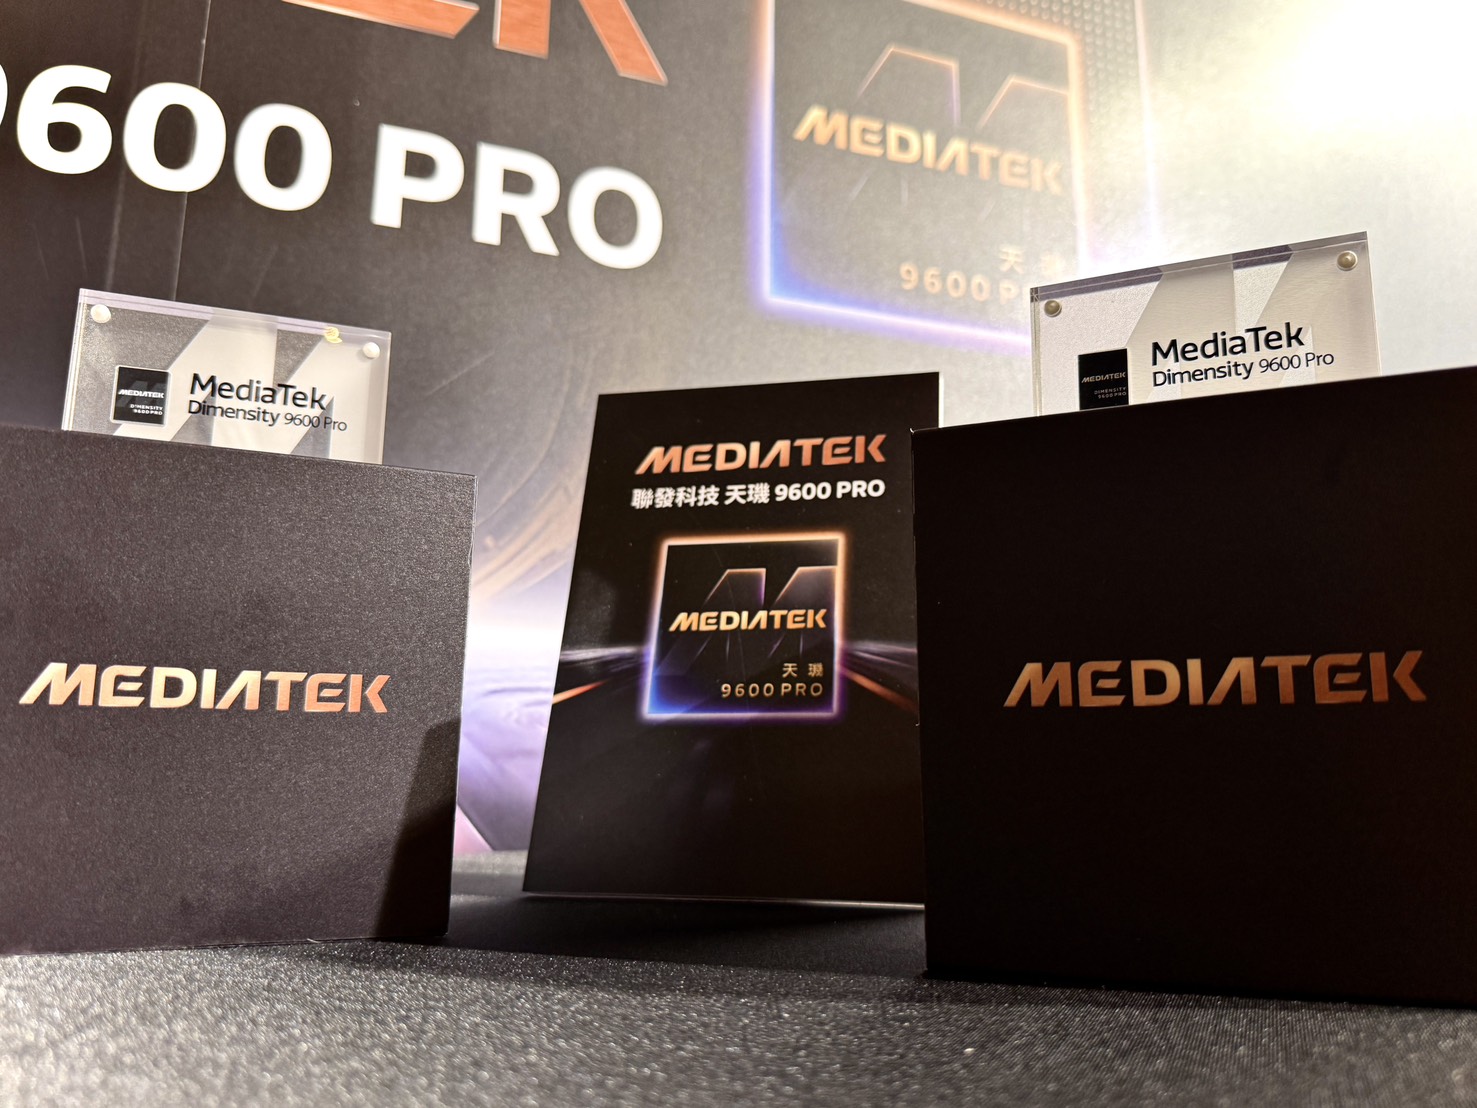
今年9月推出的天璣9600 Pro採用台積電2奈米製程,搭載2+3+3全大核CPU架構,以及雙NPU設計,支援裝置端生成式AI與AI代理應用。同步推出的天璣9600M則採用3奈米製程,鎖定不同旗艦手機市場需求。
除了行動裝置,聯發科也持續發展Wi-Fi、寬頻、智慧電視及車用晶片,並透過客製化ASIC設計,將業務延伸至資料中心AI加速運算市場。
財報趨勢:
聯發科2026年第二季合併營收達1,521.83億元,季增2.0%、年增1.2%;本期淨利246.05億元,季增0.9%、年減12.3%,每股盈餘(EPS)15.28元。
獲利能力方面,第二季毛利率46.2%,較第一季下降0.1個百分點,較去年同期減少2.9個百分點;營業利益228.68億元,年減22.2%,顯示營收小幅成長之際,獲利仍面臨壓力。
進入第三季後,聯發科營收進一步增加至1,680.57億元,季增10.43%、年增18.27%,創單季新高。累計前三季營收4,693.91億元,年增5.30%。由於第三季完整財報預定10月30日公布,獲利及毛利率變化仍有待確認。
股價表現:
聯發科(2454)10月20日股價收在4,150元,較前一交易日下跌55元,跌幅1.31%。當日以4,260元開盤,盤中最高來到4,305元、最低下探4,120元,成交量約5,612張。
觀察近期股價走勢,聯發科10月14日收盤價為4,475元,至20日累計下跌325元,跌幅約7.26%。其中,10月15日單日下跌310元,跌幅6.93%;16日反彈至4,250元,但19日及20日再度走低,短期股價呈現震盪回檔。
儘管第三季營收創下歷史新高,近期股價仍出現修正。市場後續將關注10月30日法說會公布的第三季獲利表現,以及AI ASIC量產進度與旗艦手機晶片需求。
未來展望:
展望後續營運,聯發科將持續擴大旗艦手機晶片、資料中心AI及個人運算市場布局。其中,首款資料中心AI加速器ASIC預計於2026年第四季量產,公司先前預估,今年資料中心相關營收可望超過20億美元,2027年則有望進一步成長。
在行動裝置方面,聯發科9月推出天璣9600 Pro及9600M,透過2奈米與3奈米製程產品組合,擴大高階智慧型手機市場布局。隨著裝置端AI應用增加,晶片運算效能、功耗控制及AI代理執行能力,將成為新一代行動處理器的重要競爭方向。
此外,聯發科也積極拓展PC市場,9月推出採用台積電3奈米製程的Dimensity CX C10 Max,搭載8核心CPU、11核心GPU及最高55 TOPS算力的NPU,進一步延伸其在個人運算領域的產品布局。
隨著手機晶片、PC處理器及資料中心ASIC三大業務持續發展,未來新產品出貨進度、資料中心業務營收貢獻,以及先進製程成本對毛利率的影響,將是觀察聯發科營運成長的重要指標。

—
本篇文章授權來源:科技島